Domain fixv.de kaufen?
Wir ziehen mit dem Projekt
fixv.de um.
Sind Sie am Kauf der Domain
fixv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fixv.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Kinder Fahrradklingel | Drache Pink | Crazy Safety | Benutzerfreundlich## **DESIGNED FÜR KINDER** Eine Fahrradklingel ist ein wichtiges Sicherheits-Tool, das hilft, Unfälle zu vermeiden, indem du andere beim Fahren warnen kannst. Mit der Crazy Safety Tierklingel kann dein Kind auf spielerische und unterhaltsame Weise etwas über Sicherheit lernen! Diese Klingeln sind nicht nur funktional – sie sind Charaktere, die dein Kind auf seiner Reise begleiten und es dazu ermutigen, die Klingel nicht nur zu betätigen, weil es muss, sondern weil es will. Die farbenfrohen Crazy Safety Klingeln sind lebendige und sichere Begleiter für jede Fahrradtour. ## **SICHERHEIT COOL MACHEN** Unsere Mission ist es, Design und Sicherheit auf die coolste Art und Weise zu verbinden und Sicherheit genauso spaßig wie wichtig zu machen. Entdecke die breite Palette an einzigartigen und coolen Produkten im Crazy Safety Universum. ## **EIN KLEINES ABER GROSSES PRODUKT** Fahrradklingeln sind ein einfaches, aber unverzichtbares Tool für sicherere Fahrten. Mit einem schnellen Klick liefern die Crazy Safety Tierklingeln einen lauten und klaren Klang. Sie sind einfach zu befestigen und verwenden einen weichen, langlebigen Silikonhalter, der allen Wetterbedingungen standhält. Die einzigartigen und detaillierten Designs passen perfekt zu den ikonischen Crazy Safety Helmen, Rucksäcken und Schutzkleidung. Geeignet für alle Arten von Fahrern, können diese Klingeln sowohl für Rechts- als auch Linkshänder angepasst werden. Ob beim Radfahren, Stadtbiken, Rennen, Scootern, BMX-Fahren, Balancieren oder anderen Aktivitäten auf Rädern – die Crazy Safety Fahrradklingeln sind das perfekte Zubehör. ## **SICHERHEIT GEHT VOR** Die Crazy Safety Fahrradklingeln sind mit Sicherheit an erster Stelle entworfen. Mit einem robusten Aluminiumdeckel, einer soliden Kunststoffbasis und einem starken Silikonband liefern diese Klingeln einen lauten und klaren Klang, sodass dein Kind gehört wird, wenn es am wichtigsten ist. ## **GUT ZU WISSEN** Ein klarer und lauter Klang ist entscheidend für die Sicherheit. Mit der Zeit können sich Staub und Regen zwischen dem Aluminiumdeckel und der Kunststoffbasis sammeln. Um die beste Klangqualität zu erhalten, drehe regelmäßig den Aluminiumdeckel, um den Bereich sauber zu halten. Diese Klingeln passen auf alle Standardlenker. ## **PRODUKTDETAILS** * **Herkunft:** Entworfen und entwickelt in Dänemark, produziert in einer hochwertigen Fabrik in China * **Sicherheit:** Lauter und klarer Klingelton * **Material:** Aluminium, Silikon und langlebiger Kunststoff * **Gewicht:** 60g * **Zusatzfunktionen:** Geeignet sowohl für Rechts- als auch für Linkshänder * **Größe:** 6 cm x 4 cm x 4 cm22,44 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ködertisch innovativ für Angelstation CSB ST CSDieses Zubehör wurde für Angler konzipiert, die ihre Angelstation mit einem Tisch individuell konfigurieren möchten. Kompatibilität::Die Halterung der Ablagefläche eignet sich für Füße mit 25 oder 36 mm Durchmesser. |Stabilität::Befestigung der Stahlplatte an einem steifen Kreuzrohr mit 5 Nieten|Einfache Handhabung::Für das innovative CSB CSystem, verfügbar ab März 2023 |Ergonomischer Griff::Durch die integrierte Tischplatte liegt jegliches Zubehör griffbereit. |Wasserableitung::Die vier Seiten der Platte sind für einen etwaigen Wasserabfluss perforiert. |Halt::Die Krempe an allen vier Seiten verhindert das Herunterrutschen des Zubehörs.24,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
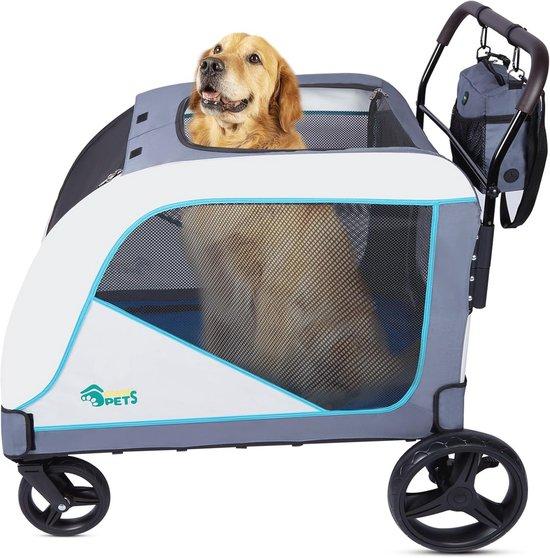
Extra großer Kinderwagen für Hunde - vielseitig und benutzerfreundlichDieser extra große Kinderwagen für mittelgroße Hunde ist ideal für Hunde bis 80 kg. Es verfügt über Gummiräder für eine reibungslose Fahrt und einen verstellbaren Griff für optimalen Komfort. Mit atmungsaktivem Mesh bleibt Ihr Hund kühl und komfortabel, während die Aufbewahrungstasche eine bequeme Aufbewahrung bietet. Dieser langlebige und faltbare Kinderwagen macht es einfach, mit Ihrem Hund auszuziehen.761,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
EcoFlow WAVE Kfz-Lüftungsdichtung – Schnell montiert, effizient klimatisiertEcoFlow WAVE Serie Kfz-Lüftungsdichtung – Effiziente Klimatisierung für unterwegs Mit der Kfz-Lüftungsdichtung für die EcoFlow WAVE Serie maximierst Du die Leistung Deiner mobilen Klimaanlage beim Einsatz im Fahrzeug. Die intelligente Dichtung sorgt für eine optimale Abdichtung des Fensterbereichs – ob im Van, SUV oder Pick-up – und ermöglicht so eine deutlich effizientere Kühlung oder Heizung. ?? Perfekt für Fahrzeuge aller Art 650 × 1?060 mm – passend für die meisten Autofenster Schnelle Montage: Magnetischer Rahmen – in 5 Sekunden montiert Wasserfest & wärmeisolierend – für optimale Klimaeffizienz Kein Werkzeug nötig – direkt einsatzbereit Kompatibel mit allen EcoFlow WAVE Klimaanlagen ?? Vorteile auf einen Blick Höhere Energieeffizienz: Minimiert den Austausch zwischen Innen- und Außenluft Maximale Kühl- und Heizleistung durch thermische Isolierung Ideal für mobile Anwendungen: Camper, Roadtrips, Off-Grid Leicht & kompakt: Ideal für unterwegs und schnelle Verstauung ?? Technische Daten Eigenschaft Details Abmessungen 650 × 1?060 mm Nettogewicht ca. 0,45 kg Materialzusammensetzung 74?% Polyester, 20?% PU-Beschichtung, 5?% Magnet, 1?% Sonstiges Kompatibilität Alle EcoFlow WAVE Modelle ?? Ideal für Vanlife & Overlanding Camper, Wohnmobile & Pick-ups Autarke Klimatisierung unterwegs EcoFlow WAVE 2 und WAVE 3 Nutzer EcoFlow Kfz-Lüftungsdichtung – für maximale Leistung Deiner mobilen Klimaanlage, ganz ohne Energieverlust.74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
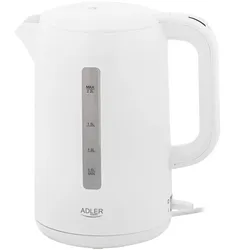
COFI 1453 Adler AD 1368 Elektrischer Wasserkocher 2,2 L – Schnell & EffizientMit seinem großen Volumen, der starken Heizleistung und der benutzerfreundlichen Bedienung ist der AD 1368 ein zuverlässiger und praktischer Wasserkocher für den täglichen Gebrauch. Großes 2,2-Liter-Volumen – ideal für mehrere Tassen gleichzeitig 2200 Watt Leistung sorgen für schnelles Erhitzen 360° drehbare Basis für komfortables Abstellen und Entnehmen Automatische Abschaltung und Trockengehschutz für mehr Sicherheit Ergonomischer Griff für angenehmes Ausgießen Modernes Weiß-Design passend zu jeder Küche Der Adler AD 1368 Wasserkocher in Weiß bietet eine starke Leistung von 2200 Watt und ein komfortables Fassungsvermögen von 2,2 Litern. Damit eignet er sich ideal für größere Haushalte, Familien oder Büros. Die 360° drehbare Basis sorgt für eine flexible Handhabung, während die automatische Abschaltung für Sicherheit im Alltag sorgt.21,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kinder Fahrradklingel | Drache Pink | Crazy Safety | Benutzerfreundlich## **DESIGNED FÜR KINDER** Eine Fahrradklingel ist ein wichtiges Sicherheits-Tool, das hilft, Unfälle zu vermeiden, indem du andere beim Fahren warnen kannst. Mit der Crazy Safety Tierklingel kann dein Kind auf spielerische und unterhaltsame Weise etwas über Sicherheit lernen! Diese Klingeln sind nicht nur funktional – sie sind Charaktere, die dein Kind auf seiner Reise begleiten und es dazu ermutigen, die Klingel nicht nur zu betätigen, weil es muss, sondern weil es will. Die farbenfrohen Crazy Safety Klingeln sind lebendige und sichere Begleiter für jede Fahrradtour. ## **SICHERHEIT COOL MACHEN** Unsere Mission ist es, Design und Sicherheit auf die coolste Art und Weise zu verbinden und Sicherheit genauso spaßig wie wichtig zu machen. Entdecke die breite Palette an einzigartigen und coolen Produkten im Crazy Safety Universum. ## **EIN KLEINES ABER GROSSES PRODUKT** Fahrradklingeln sind ein einfaches, aber unverzichtbares Tool für sicherere Fahrten. Mit einem schnellen Klick liefern die Crazy Safety Tierklingeln einen lauten und klaren Klang. Sie sind einfach zu befestigen und verwenden einen weichen, langlebigen Silikonhalter, der allen Wetterbedingungen standhält. Die einzigartigen und detaillierten Designs passen perfekt zu den ikonischen Crazy Safety Helmen, Rucksäcken und Schutzkleidung. Geeignet für alle Arten von Fahrern, können diese Klingeln sowohl für Rechts- als auch Linkshänder angepasst werden. Ob beim Radfahren, Stadtbiken, Rennen, Scootern, BMX-Fahren, Balancieren oder anderen Aktivitäten auf Rädern – die Crazy Safety Fahrradklingeln sind das perfekte Zubehör. ## **SICHERHEIT GEHT VOR** Die Crazy Safety Fahrradklingeln sind mit Sicherheit an erster Stelle entworfen. Mit einem robusten Aluminiumdeckel, einer soliden Kunststoffbasis und einem starken Silikonband liefern diese Klingeln einen lauten und klaren Klang, sodass dein Kind gehört wird, wenn es am wichtigsten ist. ## **GUT ZU WISSEN** Ein klarer und lauter Klang ist entscheidend für die Sicherheit. Mit der Zeit können sich Staub und Regen zwischen dem Aluminiumdeckel und der Kunststoffbasis sammeln. Um die beste Klangqualität zu erhalten, drehe regelmäßig den Aluminiumdeckel, um den Bereich sauber zu halten. Diese Klingeln passen auf alle Standardlenker. ## **PRODUKTDETAILS** * **Herkunft:** Entworfen und entwickelt in Dänemark, produziert in einer hochwertigen Fabrik in China * **Sicherheit:** Lauter und klarer Klingelton * **Material:** Aluminium, Silikon und langlebiger Kunststoff * **Gewicht:** 60g * **Zusatzfunktionen:** Geeignet sowohl für Rechts- als auch für Linkshänder * **Größe:** 6 cm x 4 cm x 4 cm22,44 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ködertisch innovativ für Angelstation CSB ST CSDieses Zubehör wurde für Angler konzipiert, die ihre Angelstation mit einem Tisch individuell konfigurieren möchten. Kompatibilität::Die Halterung der Ablagefläche eignet sich für Füße mit 25 oder 36 mm Durchmesser. |Stabilität::Befestigung der Stahlplatte an einem steifen Kreuzrohr mit 5 Nieten|Einfache Handhabung::Für das innovative CSB CSystem, verfügbar ab März 2023 |Ergonomischer Griff::Durch die integrierte Tischplatte liegt jegliches Zubehör griffbereit. |Wasserableitung::Die vier Seiten der Platte sind für einen etwaigen Wasserabfluss perforiert. |Halt::Die Krempe an allen vier Seiten verhindert das Herunterrutschen des Zubehörs.24,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extra großer Kinderwagen für Hunde - vielseitig und benutzerfreundlichDieser extra große Kinderwagen für mittelgroße Hunde ist ideal für Hunde bis 80 kg. Es verfügt über Gummiräder für eine reibungslose Fahrt und einen verstellbaren Griff für optimalen Komfort. Mit atmungsaktivem Mesh bleibt Ihr Hund kühl und komfortabel, während die Aufbewahrungstasche eine bequeme Aufbewahrung bietet. Dieser langlebige und faltbare Kinderwagen macht es einfach, mit Ihrem Hund auszuziehen.761,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
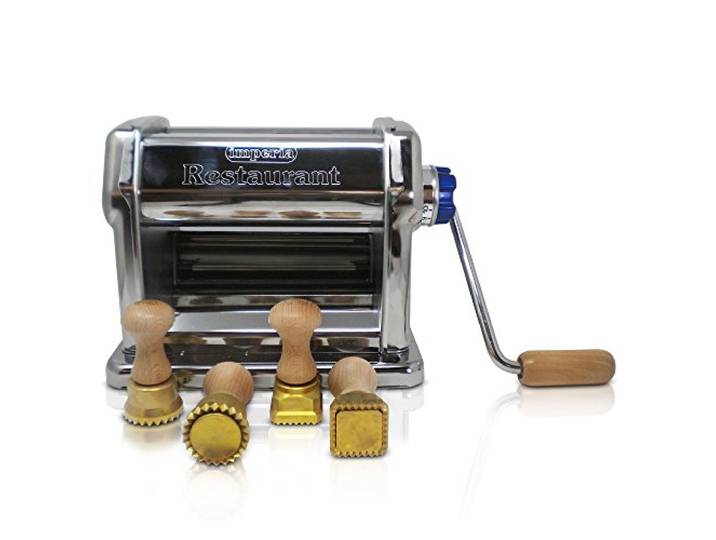
Imperia Bundle – Stufen Manuell Professionell in Stahl, Nudelmaschine robust und zuverlässig und 2 Formen Ravioli Ausstecher in Messing und Holz natur Made in ItalyImperia Bundle – Stufen Manuell Professionell in Stahl, Nudelmaschine robust und zuverlässig und 2 Formen Ravioli Ausstecher in Messing und Holz natur Made in Italy. Imperia Bundle: sfogliatrice Imperia manuell Profi Nudelmaschine Restaurant und 2 Formen Ravioli Ausstecher aus Messing und natürlichem Holz 1 Rund 50 mm und 1 quadratisch 45 x45 mm Profi-LL Typ Imperia manuell, Edelstahl in der ganzen Welt: eine echte Exzellenz des Made in Italy Angebot mit 2 Zubehör Ausstecher ein handgefertigtes Kunstwerk. Zubehör Ravioli 'LaGondola von höchster Qualität Favoriten von den Chef der besten Restaurants in Italien und im Ausland. für Chef und anspruchsvolle Enthusiasten Piu 'der hausgemachte Blätterteig. Ausstecher Ravioli mit Auswerfer mit Feder.. und der Teig nicht kleben. Farbe:Mehrfarbig595,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
-
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.